Mio figlio è assicurato quando va in skate? Chi paga cosa
Dipende da chi si fa male e da dove. Se in skate tuo figlio fa male a qualcuno o rompe qualcosa, ne rispondete voi genitori (articolo 2048 del codice civile) e paga la vostra polizza di responsabilità civile, se l'avete: la cosiddetta RC del capofamiglia. Se si fa male lui, lo cura il Servizio sanitario nazionale, qualunque assicurazione abbia. A scuola c'è in più l'INAIL, e con la tessera di un club la polizza sportiva. Ma nel pomeriggio allo skatepark, da solo, nessuna di queste gli riconosce un indennizzo per quello che gli resta dopo una brutta caduta: per quello serve una polizza infortuni privata. Qui trovi cosa copre ciascuna, dove sono i buchi, in quale articolo di legge sta scritto e cosa fare dopo una caduta.
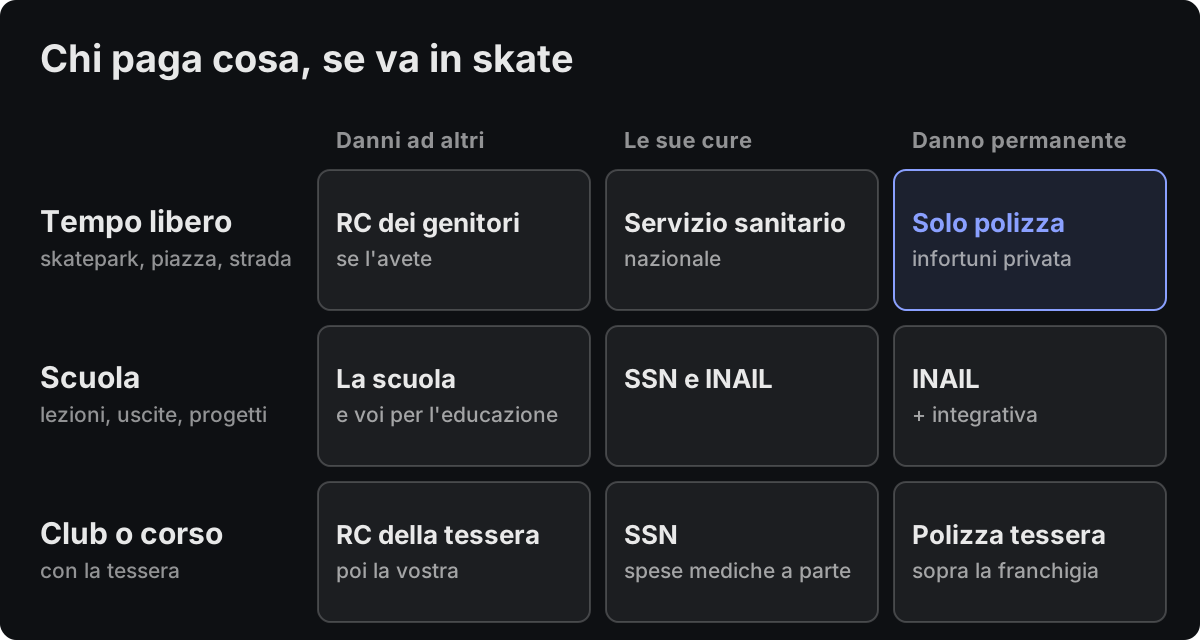
Chi paga cosa
| Dove succede | Danni ad altri | Le sue cure | Se gli resta un danno permanente |
|---|---|---|---|
| Tempo libero: skatepark, piazza, strada | Voi genitori; paga la vostra RC del capofamiglia, se l'avete | Servizio sanitario nazionale | Solo una polizza infortuni privata, se l'avete |
| Scuola: lezioni, intervallo, uscite, progetti organizzati dalla scuola | La scuola, che ha l'obbligo di vigilanza; voi restate responsabili dell'educazione | Servizio sanitario nazionale e INAIL | INAIL, più l'assicurazione integrativa della scuola |
| Club o corso con la tessera | La RC della tessera, poi la vostra | Servizio sanitario nazionale; le spese mediche solo con un'integrativa | La polizza della tessera, sopra la franchigia |
La tabella è la regola generale. Le eccezioni stanno nei dettagli, sezione per sezione.
Se fa male a qualcuno: la responsabilità dei genitori
La tavola che scappa dopo una caduta e finisce contro una macchina parcheggiata, lo scontro con un passante in piazza, un vetro rotto. La regola generale è l'articolo 2043 del codice civile: «Qualunque fatto doloso o colposo, che cagiona ad altri un danno ingiusto, obbliga colui che ha commesso il fatto a risarcire il danno». Con un minorenne, però, entrano in gioco altri tre articoli.
- Può rispondere lui? Solo se era capace di intendere e di volere (art. 2046). Il codice non fissa un'età: lo valuta il giudice, caso per caso.
- Se non era capace, paga «chi è tenuto alla sorveglianza dell'incapace, salvo che provi di non aver potuto impedire il fatto» (art. 2047).
- In ogni caso i genitori «sono responsabili del danno cagionato dal fatto illecito dei figli minori non emancipati», se abitano con loro (art. 2048). E se ne liberano «soltanto se provano di non aver potuto impedire il fatto».
Quella prova è difficile. Come riassume la direttiva sulla vigilanza del Liceo scientifico Oriani di Ravenna, citando la Cassazione, i genitori devono dimostrare di aver dato un'educazione adeguata a prevenire comportamenti illeciti (Cass. 21 settembre 2000, n. 12501) e di aver esercitato una vigilanza adeguata (Cass. 9 aprile 1997, n. 3088). In pratica, se tuo figlio in skate fa un danno, quasi sempre ne rispondete voi.
La RC del capofamiglia
È la polizza che paga al posto vostro. Secondo Altroconsumo, copre i danni involontari a persone e cose che l'assicurato e chi abita con lui causano nella vita privata, compresi i danni causati da un figlio minorenne e le attività sportive da amatore; di solito escluse le gare. Si compra da sola o dentro una polizza della casa multirischio, quindi può darsi che l'abbiate già senza saperlo. Per l'articolo 1917 l'assicuratore vi tiene indenni di quello che dovete al terzo e paga anche le spese per difendervi, fino a un quarto del massimale.
Prima di contarci, apri il contratto e cerca tre cose: che siano assicurati tutti i conviventi, figli compresi; che lo sport amatoriale non sia escluso (se il contratto elenca sport esclusi, controlla che lo skateboard non ci sia); e il massimale, cioè il tetto oltre il quale pagate voi.
Strada e marciapiede
Il Codice della strada vieta la circolazione con «tavole, pattini od altri acceleratori di andatura» sulla carreggiata, e sui marciapiedi quando «possano creare situazioni di pericolo per gli altri utenti» (articolo 190, commi 8 e 9; multa da 26 a 102 €). Conta anche per l'assicurazione: se tuo figlio va in skate in mezzo alla strada e viene urtato da un'auto, il risarcimento che gli spetta si riduce «secondo la gravità della colpa» sua (art. 1227).
A scuola: la vigilanza e l'INAIL
Mentre è a scuola, a rispondere per primi dei danni che fa sono gli insegnanti, «nel tempo in cui sono sotto la loro vigilanza» (sempre l'articolo 2048). Nella scuola statale il conto lo paga l'amministrazione, che si rivale sul docente solo in caso di dolo o colpa grave (articolo 61 della legge 312/1980). Voi però non uscite di scena: affidare il figlio alla scuola vi toglie la colpa per la mancata vigilanza, non quella per l'educazione.
Per gli infortuni c'è l'INAIL. Dall'anno scolastico 2025/26 la copertura degli studenti è definitiva: prima dell'estensione valeva solo per laboratori ed esercitazioni pratiche, ora copre tutta l'attività di apprendimento, dalla scuola dell'infanzia all'università (articolo 18 del decreto-legge 48/2023, reso strutturale dal decreto-legge 90/2025). Secondo la circolare INAIL n. 1 del 9 gennaio 2026:
- Sono coperte le cadute nei locali, nelle scale e nel cortile, e tutte le attività organizzate e autorizzate dalla scuola: mensa, attività ricreative, uscite didattiche, viaggi d'istruzione, attività ludico-sportive. Anche i progetti educativi, che sono «attività scolastiche a tutti gli effetti». Un laboratorio di skate che la scuola organizza nel suo piano dell'offerta formativa rientra.
- Non è coperto il tragitto casa-scuola: la legge limita la tutela agli eventi nei luoghi dell'attività didattica o nelle attività previste dal piano dell'offerta formativa. L'unica eccezione, chiarita dal decreto-legge 159/2025, sono gli spostamenti per i percorsi di formazione scuola-lavoro (gli ex PCTO).
- Cosa paga: le prestazioni sanitarie e, se resta un danno permanente, un indennizzo in capitale dal 6% e una rendita dal 16% (articolo 13 del decreto legislativo 38/2000). Non paga l'indennità per i giorni di assenza, perché uno studente non perde uno stipendio.
Una nota pratica: molte scuole vietano lo skateboard nei cortili e negli spazi di pertinenza. La direttiva del Liceo Oriani, per esempio, non lo consente «né all'interno dei locali scolastici, né in qualsiasi spazio esterno e di pertinenza della scuola». Se tuo figlio ci va in skate, la tavola si porta in mano dal cancello in poi.
L'assicurazione scolastica integrativa: cosa copre e cosa no
È quella che la scuola chiede di pagare a inizio anno, e non va confusa con l'INAIL. È una polizza privata che ogni istituto stipula con una compagnia, per infortuni e responsabilità civile degli alunni, con condizioni diverse da scuola a scuola.
- È obbligatoria? Per legge no. Il Ministero dell’istruzione e del merito spiega che i contributi scolastici sono volontari, ma che la scuola può chiedere il rimborso delle spese sostenute per conto delle famiglie, «ad es: assicurazione individuale degli studenti per RC e infortuni». Se non la paghi, tuo figlio resta coperto dall'INAIL, ma non da questa polizza.
- Quanto costa? Pochi euro: l'Istituto comprensivo Via Ormea di Roma, per esempio, ha chiesto 5 € ad alunno per il 2025/26.
- Cosa aggiunge? Nelle polizze scolastiche che abbiamo letto: il rimborso delle spese mediche dopo un infortunio, indennizzi che l'INAIL non dà e la responsabilità civile dell'alunno durante le attività della scuola. Diverse coprono anche il tragitto casa-scuola, che l'INAIL esclude.
- Fuori dalla scuola copre quasi niente. Vale per le attività scolastiche e, quando c'è, per il tragitto. Il pomeriggio allo skatepark o il sabato in piazza non sono attività della scuola.
Le condizioni sono pubbliche: le trovi sul sito della scuola o in segreteria. Leggi le esclusioni e le franchigie prima di un'uscita in cui si pratica sport.
Con la tessera sportiva: club, corsi e gare
Se tuo figlio è iscritto a un'associazione sportiva, la tessera include un'assicurazione: per gli sportivi dilettanti tesserati la rende obbligatoria l'articolo 51 della legge 289/2002, che però chiede soltanto la copertura per morte e inabilità permanente. Con la tessera di Skate Italia (il nome che dal maggio 2026 usa la Federazione Italiana Sport Rotellistici, FISR), nella polizza 2025-2028:
- Infortuni: morte e invalidità permanente fino a 90.000 €, con una franchigia del 4% (5% per amatori non agonisti e tessere fitness). Le lesioni sotto la franchigia non danno nessun indennizzo.
- Spese mediche: nella copertura base non ci sono, salvo per gli atleti convocati in nazionale. Si aggiungono con le integrative facoltative: la «Light» fino a 2.500 €, la «Super» fino a 5.000 € più 30 € al giorno di gesso.
- Responsabilità civile del tesserato fino a 1 milione di euro, con una franchigia di 500 € per sinistro.
- Dove vale: nelle attività della federazione e del club, cioè corsi, allenamenti, gare e trasferimenti. Per la tessera «fitness» vale anche in parchi e aree pubbliche chiuse al traffico, ma solo se ci sono almeno due tesserati fitness insieme. Da solo, allo skatepark sotto casa, non è coperto.
Se il club è affiliato a un ente di promozione sportiva (UISP, CSEN, ASI, OPES…), la tessera e la polizza sono quelle dell'ente, con massimali e franchigie propri: chiedi le condizioni al momento dell'iscrizione. Tessere, costi e categorie sono spiegati in federazione skateboard in Italia; le domande da fare alla scuola di skate in come scegliere un corso di skate per bambini.
Allo skatepark comunale: «sotto la propria responsabilità»
Quasi tutti i regolamenti degli skatepark pubblici lo dicono. Quello di Cremona, approvato dal consiglio comunale il 27 ottobre 2025, è un buon esempio: si entra dai 6 anni, «i minorenni accedono sotto la responsabilità dei genitori», per loro casco e protezioni sono obbligatori, non c'è personale di sorveglianza e ognuno «accede alla struttura sotto la propria responsabilità» (regolamento dello skatepark di Cremona).
Vuol dire che se tuo figlio cade provando un trick, il Comune non c'entra. Non vuol dire che il Comune non risponda mai: chi ha una cosa in custodia «è responsabile del danno cagionato dalle cose che ha in custodia, salvo che provi il caso fortuito» (art. 2051). Una rampa rotta o una lamiera sollevata sono un problema del gestore. In quel caso fotografa subito il punto, prima che lo sistemino. E per scegliere il casco giusto c'è casco da skate per bambini: cosa vuol dire EN 1078.
Se si fa male: il Servizio sanitario nazionale
Il pronto soccorso lo cura comunque, con o senza assicurazione: nessuna delle polizze di cui abbiamo parlato è una condizione per essere curati. Quello che può cambiare è il ticket, che di regola si paga solo quando l'accesso si chiude in codice bianco, cioè non urgente; importi ed esenzioni li decide ogni regione. Nell'ULSS 5 Polesana, in Veneto, la quota fissa è di 25 €, ma non si paga per le fratture, le lussazioni, le ferite con i punti o le distorsioni che richiedono il gesso, e i minori di 14 anni ne sono esenti. Chiedi alla tua ASL come funziona da te.
Le polizze servono per altro: rimborsano spese che il Servizio sanitario non copre e danno un indennizzo se resta un danno permanente.
Dopo una caduta: cosa fare
- Fatti dare il referto del pronto soccorso o il certificato del medico. Serve per tutte le denunce, qualunque sia l'assicurazione.
- Se è successo a scuola, avvisa subito la scuola e consegna il certificato: è la scuola che fa la denuncia all'INAIL, entro due giorni da quando ne ha notizia se la prognosi supera i tre giorni (articolo 53 del DPR 1124/1965). Chiedi anche come si apre la pratica con l'assicurazione integrativa.
- Se è successo al club o a un corso con la tessera di Skate Italia, la denuncia va fatta per iscritto entro 30 giorni sul portale sinistri indicato dalla federazione, con il certificato del pronto soccorso, una copia della tessera valida e i documenti di entrambi i genitori (manuale per la denuncia). Con un ente di promozione, chiedi la procedura al club.
- Se ha fatto male a qualcuno, avvisa la tua compagnia: il codice civile dà tre giorni dal fatto, se il contratto non prevede diversamente (art. 1913). Scambiatevi nomi e recapiti; prima di firmare dichiarazioni o pagare qualcosa di tasca vostra, sentite la compagnia.
- Se c'entra la struttura (una rampa rotta, un buco nel cemento), fotografa il punto e scrivi al gestore.
- Conserva le ricevute di visite, farmaci, tutori e fisioterapia. Senza, nessuna polizza rimborsa.
- Cambia il casco se ha preso un colpo forte, anche se sembra intatto.
La checklist per i genitori
- Avete una RC del capofamiglia, magari dentro la polizza della casa? Copre i figli e lo sport amatoriale?
- Qual è il massimale?
- La scuola ha un'assicurazione integrativa? L'avete pagata, e copre il tragitto casa-scuola?
- Se va a un corso: con quale tessera è assicurato, federale o di un ente? Servono le spese mediche con un'integrativa?
- Sa dove non si va in skate? Carreggiata no, marciapiede solo senza creare pericolo, cortile della scuola quasi sempre no.
- Vi serve una polizza infortuni privata per i danni permanenti nel tempo libero? È una scelta di famiglia: nessuna legge la chiede.
E la tavola?
Una tavola che si spezza in una caduta di solito non la ripaga nessuno: è materiale che si consuma, e prima o poi si rompe. Se l'ha rotta un altro skater, può pagarla la sua RC, ma per quanto valeva, non al prezzo del nuovo. Quando arriva il momento di cambiarla, può essere l'occasione per una tavola con il suo disegno, la sua foto o il suo nome: nell'editor la vedi in 3D prima di ordinarla, costa 89 € e si può montare per andarci in skate come qualsiasi altra. Quanto costa un anno intero di skate, tra corsi, tessera e materiale, è in quanto costa lo skate per bambini.
Domande frequenti
Mio figlio è assicurato quando va in skate?
In parte, e con assicurazioni diverse. I danni che fa agli altri li paga la RC del capofamiglia dei genitori, se l'avete, perché ne rispondete voi (art. 2048 del codice civile). Le sue cure le garantisce sempre il Servizio sanitario nazionale. A scuola c'è l'INAIL, al club la polizza della tessera. Per i danni permanenti dopo una caduta nel tempo libero serve una polizza infortuni privata.
L'assicurazione scolastica è obbligatoria?
Per legge no. I contributi scolastici sono volontari, ma la scuola può chiedere alle famiglie il rimborso della polizza integrativa per infortuni e responsabilità civile, che di solito costa pochi euro (5 € ad alunno nel 2025/26 all'IC Via Ormea di Roma). Se non la pagate, vostro figlio resta coperto dall'INAIL per le attività scolastiche, ma non dalla polizza integrativa.
L'assicurazione della scuola copre lo skate fuori dalla scuola?
No. L'INAIL copre le attività organizzate o autorizzate dalla scuola, uscite e progetti compresi, ma non il tragitto casa-scuola, salvo per la formazione scuola-lavoro. L'integrativa copre le attività scolastiche e spesso il tragitto. Il pomeriggio allo skatepark non è un'attività della scuola.
Se mio figlio in skate urta una persona o una macchina, chi paga?
Rispondono i genitori: per l'articolo 2048 del codice civile se ne liberano solo provando di non aver potuto impedire il fatto, cioè di avergli dato un'educazione e una vigilanza adeguate, e non è una prova facile. Paga la vostra RC del capofamiglia, se l'avete. Se succede sulla carreggiata, dove lo skate è vietato dall'articolo 190 del Codice della strada, la sua posizione peggiora.
La tessera di Skate Italia rimborsa le spese mediche?
Nella copertura base no, salvo per gli atleti convocati in nazionale. Copre morte e invalidità permanente fino a 90.000 € con una franchigia del 4% (5% per gli amatori) e la responsabilità civile. Le spese mediche si aggiungono con le integrative facoltative: fino a 2.500 € con la Light e fino a 5.000 € con la Super, che dà anche 30 € al giorno di gesso.
Fonti
Codice civile su Normattiva: articoli 1227, 1913, 1917, 2043, 2046, 2047, 2048 e 2051. Sempre su Normattiva: Codice della strada, articolo 190; legge 312/1980, articolo 61; decreto-legge 48/2023, articolo 18, con le modifiche dei decreti-legge 113/2024, 90/2025 e 159/2025; DPR 1124/1965, articolo 53; decreto legislativo 38/2000, articolo 13; legge 289/2002, articolo 51. Circolare INAIL n. 1 del 9 gennaio 2026. Ministero dell’istruzione e del merito, tasse scolastiche e contributo. IC Via Ormea, Roma: assicurazione integrativa 2025/26 (24 ottobre 2025). Liceo scientifico Oriani, Ravenna: direttiva su sicurezza e vigilanza. Altroconsumo, RC capofamiglia (3 aprile 2023). Skate Italia: pagina assicurazione, capitolato della polizza 2025-2028 (articoli 28, 39, 47, 64, 71, 83 e 84) e manuale per la denuncia degli infortuni. Regolamento dello skatepark di Cremona (delibera del consiglio comunale n. 35 del 27 ottobre 2025). ULSS 5 Polesana, ticket di pronto soccorso. Consultati il 27 settembre 2026. Questo articolo è un'informazione generale, non una consulenza legale o assicurativa: quello che vale nel tuo caso sta scritto nel tuo contratto.