¿Está asegurado mi hijo cuando patina? Seguro escolar y más
Casi siempre, sí, pero no por un solo seguro. Si tu hijo rompe algo o hiere a alguien patinando, responde la familia (artículo 1903 del Código Civil), y lo suele pagar la responsabilidad civil del seguro de hogar, si la tenéis. Si se hace daño él, lo atiende la sanidad pública, sin que haga falta ningún seguro. Desde 3.º de ESO, lo que pase en actividades del instituto lo cubre además el Seguro Escolar obligatorio, y con licencia federativa, el seguro deportivo de la federación. Aquí tienes qué cubre cada uno, dónde están los huecos y qué hacer después de una caída.
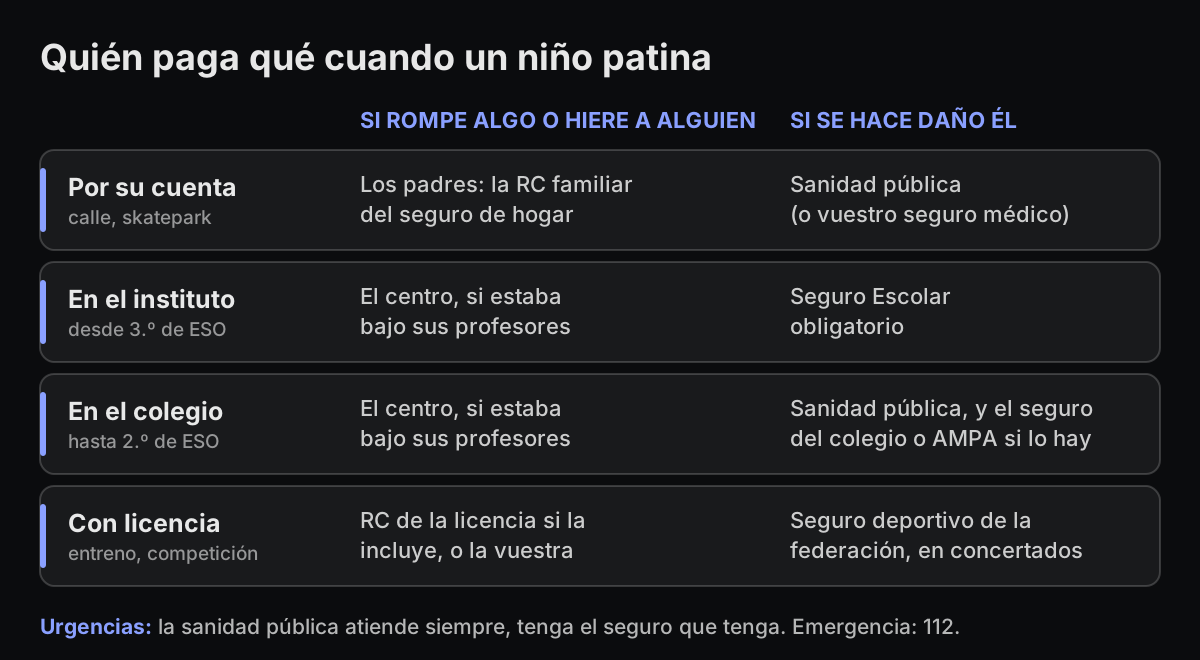
Quién paga qué, según dónde patine
| Dónde | Si rompe algo o hiere a alguien | Si se hace daño él |
|---|---|---|
| Por su cuenta: calle, plaza, skatepark | Vosotros, los padres. Lo paga la responsabilidad civil familiar, si la tenéis | Sanidad pública (o vuestro seguro médico) |
| En el instituto, desde 3.º de ESO: clase, recreo, excursión | El centro, mientras esté bajo la vigilancia de sus profesores | Seguro Escolar obligatorio |
| En el colegio, hasta 2.º de ESO | El centro, igual que arriba | Sanidad pública, y el seguro que haya contratado el colegio o el AMPA, si lo hay |
| Extraescolar o escuela de skate | Si es del colegio, el centro. Si la organiza otro, el organizador, si falló la vigilancia; si no, vosotros | El seguro de accidentes de la escuela, si lo tiene. Si no, sanidad pública |
| Con licencia federativa: entreno, competición | La responsabilidad civil de la licencia, si la incluye, o la vuestra | Seguro deportivo de la federación, en sus centros concertados |
Es la regla general. Los matices, y dónde fallan, van a continuación.
Si rompe algo o hiere a alguien: la responsabilidad civil
El skate se escapa en una caída y raya un coche. O tu hijo baja una cuesta, no frena a tiempo y tira a una señora mayor. El artículo 1902 del Código Civil dice que quien «causa daño a otro, interviniendo culpa o negligencia, está obligado a reparar el daño causado». Y el 1903 añade que «los padres son responsables de los daños causados por los hijos que se encuentren bajo su guarda».
Esa responsabilidad solo desaparece si los padres «prueban que emplearon toda la diligencia de un buen padre de familia para prevenir el daño». Fíjate en quién tiene que probarlo: vosotros, no quien reclama. Y quien reclama tiene un año para hacerlo desde que supo del daño (artículo 1968).
El seguro de hogar suele cubrirlo
Para eso está el seguro de responsabilidad civil: la aseguradora paga la indemnización de la que seas «civilmente responsable» (artículo 73 de la Ley 50/1980, de Contrato de Seguro). Muchas familias lo tienen sin saberlo, dentro del seguro de hogar: la OCU explica que estas pólizas «suelen cubrir la responsabilidad civil familiar», y pone justo el ejemplo del hijo que atropella a alguien con la bici. Pero «suelen» no es «siempre». Busca en tu póliza:
- Que se llame responsabilidad civil familiar o «de la vida privada», y no solo la del inmueble (la que paga si se te sale el agua al vecino).
- Que incluya a los hijos que viven contigo.
- Que no excluya la práctica de deportes, o que no deje fuera los que no son federados.
- El límite: hasta cuánto paga. Si alguien se hace daño de verdad, las cifras suben rápido.
Si pasa, tienes siete días para comunicarlo a la aseguradora, salvo que la póliza dé más (artículo 16 de la misma ley). En el momento, apunta los datos de la otra persona y haz fotos, pero no firmes nada ni pagues de tu bolsillo: deja que lo lleve el seguro.
Sin seguro de hogar, o si el tuyo no la incluye, existen pólizas de responsabilidad civil familiar sueltas. Y algunas licencias federativas llevan la suya, que solo sirve en la actividad federada.
En el colegio responde el centro
El mismo artículo 1903 tiene un párrafo para los colegios: el titular de un centro de enseñanza no superior responde de los daños que causen sus alumnos menores «durante los períodos de tiempo en que los mismos se hallen bajo el control o vigilancia del profesorado del Centro, desarrollando actividades escolares o extraescolares y complementarias». Si en el recreo tu hijo hace un ollie y le da a un compañero, responde el colegio, salvo que pruebe que vigiló como debía. Y luego solo puede ir contra el profesor si hubo «dolo o culpa grave» (artículo 1904).
La acera y la calzada
Para que te reclamen, alguien tiene que ver culpa, y ahí cuenta por dónde patinaba. Hasta el 30 de septiembre de 2026, el Reglamento General de Circulación (artículo 121.4) dice que quienes usen monopatines «no podrán circular por la calzada» salvo en zonas pensadas para ello, y que por la acera solo «a paso de persona». Desde el 1 de octubre de 2026, el Real Decreto 518/2026 lo pasa a un artículo 155 nuevo: cada ayuntamiento «regulará las vías y las zonas» por donde pueden ir patines y monopatines. En la práctica, mira la ordenanza de tu ciudad, y explícale a tu hijo que en la acera manda el peatón.
Un skate sin motor no necesita seguro propio. Uno eléctrico es otra historia, y no entra en este artículo.
El Seguro Escolar obligatorio: qué cubre y a quién
Es uno de los seguros más desconocidos, y también uno de los más baratos. Lo creó la Ley de 17 de julio de 1953, y sus reglas están en los Estatutos aprobados por la Orden de 11 de agosto de 1953. Lo gestiona la Seguridad Social.
- A quién cubre: a los estudiantes menores de 28 años, desde 3.º de ESO hasta la universidad, españoles o extranjeros con residencia legal. Antes de 3.º, no hay Seguro Escolar.
- Cuánto cuesta: 1,12 € que se pagan con la matrícula de cada curso, y otro tanto que pone el Ministerio de Educación. Es la misma cifra que fijó en pesetas el Real Decreto 1633/1985: 187 el alumno y 187 el Estado. No hay que hacer nada: lo cobra el centro.
- Qué cuenta como accidente escolar: según el artículo 11 de los Estatutos, «toda lesión corporal» sufrida en actividades relacionadas con su condición de estudiante, «incluso las deportivas», y los viajes, siempre que estén «organizadas o autorizadas por los Centros de Enseñanza».
- Aunque la culpa sea suya: «la imprudencia del estudiante en el ejercicio de su actividad no eximirá de responsabilidad al Seguro» (artículo 12). Si se cae haciendo el tonto en una salida del instituto, está cubierto.
- Qué paga: asistencia médica y farmacéutica, indemnizaciones si le queda una incapacidad y gastos de sepelio. Cubre también enfermedad e «infortunio familiar» (si muere el padre o la madre, o la familia se arruina y no puede seguir estudiando).
Lo que no cubre: patinar por su cuenta por la tarde, el fin de semana o en verano, aunque sea con compañeros de clase. Solo lo que organiza o autoriza el centro. ¿Y si va al instituto en skate y se cae por el camino? Los Estatutos no hablan del trayecto: pregunta en secretaría si lo tramitarían como accidente escolar.
Los plazos, según la Seguridad Social: un año para pedir las prestaciones por accidente escolar. La asistencia médica se pide antes de recibirla, salvo en una urgencia acreditada por el médico. Lo pide el alumno o su familia en la sede electrónica de la Seguridad Social, con un certificado del centro.
Y hasta 2.º de ESO
En infantil, primaria, 1.º y 2.º de ESO no hay Seguro Escolar. Si tu hijo se hace daño en el colegio, lo atiende la sanidad pública, como en cualquier otro sitio. Muchos colegios o AMPA contratan por su cuenta un seguro de accidentes para los pequeños, pero es voluntario: pregunta en secretaría si lo hay, qué cubre y si vale solo en horario lectivo o también en las extraescolares.
Extraescolares, AMPA y escuelas de skate
Aquí es donde más huecos hay, porque cada organizador contrata lo que quiere. Hay dos seguros distintos y a menudo solo existe el primero:
- Responsabilidad civil: paga cuando la culpa es del organizador. Un obstáculo roto, un monitor que no vigilaba.
- Accidentes: paga la atención después de una caída normal, sin culpa de nadie. Que en skate es casi siempre.
Si la extraescolar de skate la organiza el AMPA o una empresa, pregunta cuál de los dos tiene, desde qué día y a qué centro médico hay que ir. Tienes todas las preguntas, y lo que suelen costar las escuelas que sí lo incluyen, en cómo elegir escuela de skate.
Con licencia federativa: el seguro deportivo obligatorio
La Ley 39/2022, del Deporte (artículo 23) obliga a que los deportistas federados que participan en competiciones oficiales de ámbito estatal tengan un seguro que cubra «los riesgos para la salud derivados de la práctica» de su deporte. Lo contrata la federación y va dentro del precio de la licencia: en skate, la de patinaje de tu comunidad. Te contamos cuánto cuesta en cada una en federaciones de skate en España.
Las coberturas mínimas siguen siendo las del Real Decreto 849/1993, que continúa vigente y todavía habla en pesetas:
- Asistencia médica, quirúrgica y hospitalaria en España sin límite de gasto, durante 18 meses desde el accidente, igual que la rehabilitación, las prótesis y la farmacia en el hospital.
- En el extranjero, hasta 1.000.000 de pesetas (6.010,12 €).
- Indemnización por pérdidas anatómicas o funcionales, con un mínimo de 2.000.000 de pesetas (12.020,24 €) para la gran invalidez.
- Al menos el 70 % del material ortopédico para curar la lesión, y al menos 40.000 pesetas (240,40 €) si se hace daño en la boca.
- En centros y médicos concertados por la póliza, en todas las provincias.
Dos cosas que conviene saber antes de que pase nada:
- Cubre la práctica federada, «incluido el entrenamiento para la misma» (artículo 2 del Real Decreto). Si también le cubre cuando patina solo en el skatepark un sábado depende de la póliza. La federación tiene que darte un certificado con los riesgos incluidos y excluidos, y una copia de la póliza si la pides (artículo 3).
- Tiene su propio protocolo, y saltárselo puede salirte caro. El de la Federación Navarra de Patinaje para 2026, por ejemplo, pide ir a urgencias de un centro concertado dentro de la semana siguiente al accidente, rellenar el parte en 72 horas y pedir autorización antes de cualquier consulta o prueba posterior. Y la ambulancia, solo en casos concretos y hasta un centro concertado. Guarda el protocolo de la tuya en el móvil.
Con una licencia de un día, de las que algunas federaciones venden para probar una competición, el seguro dura ese día. Lo explicamos en la guía de la primera competición.
La sanidad pública: la urgencia no depende de ningún seguro
Si tu hijo se rompe la muñeca, lo primero no es averiguar qué seguro paga: es ir a urgencias. Toda persona con nacionalidad española y toda extranjera residente tiene derecho a la atención sanitaria (artículo 3 de la Ley 16/2003, de cohesión y calidad del Sistema Nacional de Salud), y la urgencia se presta «durante las 24 horas del día» (artículo 15).
Lo que sí te preguntarán es cómo pasó. No es para cobrarte a ti: si había un seguro obligado a pagar, el hospital le pasa la factura a ese seguro. El anexo IX del Real Decreto 1030/2006 dice que los servicios públicos de salud reclamarán el coste al seguro obligatorio de los deportistas federados, al Seguro Escolar y a los seguros de accidentes o responsabilidad civil de las actividades recreativas. Así que di la verdad: «en una salida del instituto», «entrenando con el club» o «en el parque, solo».
Si tenéis seguro médico privado, podéis ir a sus centros, pero no es obligatorio. Y si hay un seguro federativo, el protocolo suele pedir ir a sus concertados salvo urgencia vital. En una emergencia, el 112 y el hospital más cercano, siempre.
Si la culpa fue del skatepark
Una caída normal es cosa del que patina. Pero si se cayó porque una rampa tenía una chapa suelta o un agujero que nadie reparó, puede responder el dueño:
- Skatepark municipal: el ayuntamiento responde de los daños que sean consecuencia «del funcionamiento normal o anormal de los servicios públicos» (artículo 32 de la Ley 40/2015). Se reclama con una solicitud de responsabilidad patrimonial, y hay un año de plazo, que en las lesiones empieza a contar desde la curación (artículo 67 de la Ley 39/2015).
- Skatepark privado o indoor: su responsabilidad civil, por el artículo 1902 del Código Civil. El cartel de «uso bajo tu responsabilidad» quiere decir que las caídas normales son cosa tuya, no que el dueño se libre si la instalación estaba rota.
En los dos casos, lo que más ayuda son las fotos del desperfecto ese mismo día, con algo que dé escala, y el informe de urgencias.
Qué hacer después de una caída
- Si es grave, el 112. No lo muevas si le duele el cuello o la espalda. Tras un golpe en la cabeza, si está aturdido, vomita o le cuesta mantenerse despierto, a urgencias sin esperar.
- En urgencias, cuenta dónde y cómo fue: actividad del instituto, entrenamiento federado o por su cuenta.
- Si tiene licencia, sigue el protocolo de la federación: parte de accidente en plazo y autorización antes de volver a consulta.
- Si fue en el instituto (desde 3.º de ESO), pide al centro el certificado para el Seguro Escolar. Si fue en el colegio o en una extraescolar, pregunta qué seguro hay y cómo se da el parte.
- Si ha roto algo o ha herido a alguien: datos de la otra persona, fotos, nada firmado ni pagado, y parte a tu seguro de hogar en siete días.
- Si el casco se ha llevado el golpe, cámbialo aunque parezca entero. Por qué, en qué casco de skate comprar a un niño.
- Guarda todos los papeles: informe de urgencias, parte y fotos. Los plazos para reclamar son de un año y se pasan antes de lo que parece.
Cinco minutos para revisarlo antes
- Busca en la póliza del hogar la responsabilidad civil familiar: ¿incluye a los hijos?, ¿excluye deportes?, ¿hasta cuánto paga?
- Si está en 3.º de ESO o más, ya tiene el Seguro Escolar. Si es más pequeño, pregunta en el colegio si hay un seguro del centro o del AMPA.
- En la escuela de skate: ¿seguro de accidentes o solo de responsabilidad civil?
- Con licencia: guarda en el móvil el certificado del seguro y el protocolo de accidentes.
- Casco homologado, y que sepa por dónde puede patinar en tu ciudad.
¿Y la tabla?
Una tabla que se parte en una caída no la paga ningún seguro: es material que se gasta, y todas se acaban rompiendo. Si la rompe otro, su responsabilidad civil pagaría lo que valía ya usada, que no es mucho. Cuando le toque una nueva, puede ser una con su foto, su nombre o su propio dibujo: se diseña en el editor, cuesta 89 €, el envío a la península y Baleares es gratis (a Canarias, Ceuta y Melilla no enviamos) y se puede montar para patinar como cualquier otra. Y si quieres ver en qué se va el resto del presupuesto, tienes cuánto cuesta el skate para niños.
Preguntas frecuentes
¿Está asegurado mi hijo cuando patina?
Casi siempre, pero por seguros distintos. Si rompe algo o hiere a alguien, respondéis los padres (artículo 1903 del Código Civil) y lo suele pagar la responsabilidad civil familiar del seguro de hogar. Si se hace daño él, lo atiende la sanidad pública. Desde 3.º de ESO, en actividades del instituto, le cubre el Seguro Escolar, y con licencia federativa, el seguro deportivo de la federación.
¿Qué cubre el seguro escolar obligatorio?
Cubre a los estudiantes menores de 28 años desde 3.º de ESO. Paga asistencia médica y farmacéutica, indemnizaciones por incapacidad y gastos de sepelio tras un accidente en actividades organizadas o autorizadas por el centro, deportivas incluidas, aunque la culpa sea del alumno. También cubre enfermedad e infortunio familiar. Cuesta 1,12 € por curso con la matrícula. No cubre lo que haga por su cuenta fuera del instituto.
¿El seguro de hogar cubre si mi hijo rompe algo con el skate?
Suele cubrirlo, si la póliza incluye responsabilidad civil familiar o de la vida privada y no excluye los deportes. Mira también que incluya a los hijos que viven contigo y hasta cuánto paga. Hay que comunicarlo a la aseguradora en siete días, y conviene no firmar ni pagar nada en el momento.
¿El seguro de la licencia federativa cubre si patina por su cuenta?
Depende de la póliza. La ley obliga a cubrir la práctica federada, incluido el entrenamiento, pero no dice nada de patinar solo en el skatepark. La federación tiene que darte un certificado con los riesgos incluidos y excluidos, y la póliza entera si la pides. Y hay que seguir su protocolo: centros concertados, parte en plazo y autorización para las consultas posteriores.
¿Me pueden cobrar urgencias si mi hijo no tiene seguro?
No, si tiene derecho a la sanidad pública, como todo menor español o extranjero residente. La urgencia no depende de ningún seguro. Te preguntarán cómo fue el accidente porque, si había un seguro obligado a pagar, como el Seguro Escolar o el de la licencia federativa, el hospital le pasa la factura a ese seguro, no a ti.
Fuentes
Código Civil, artículos 1902 a 1904 y 1968. Ley 50/1980, de Contrato de Seguro, artículos 16 y 73. Reglamento General de Circulación, artículos 121 y 155, con la reforma del Real Decreto 518/2026. Ley de 17 de julio de 1953 sobre el Seguro Escolar, Orden de 11 de agosto de 1953 (Estatutos, artículos 11 y 12) y Real Decreto 1633/1985. Seguridad Social, ¿Qué es el Seguro Escolar Obligatorio? (7 de septiembre de 2023). FEUSO, Seguro escolar obligatorio (octubre de 2023). Ley 39/2022, del Deporte, artículo 23, y Real Decreto 849/1993. Federación Navarra de Patinaje, protocolo en caso de accidente 2026. Ley 16/2003, artículos 3 y 15, y Real Decreto 1030/2006, anexo IX. Ley 40/2015, artículo 32, y Ley 39/2015, artículo 67. OCU, Seguro del hogar: ¿cuáles son las ventajas? (18 de diciembre de 2023). Consultado todo el 27 de septiembre de 2026. Esto es información general, no asesoramiento jurídico ni de seguros: lo que te cubre de verdad está en tu póliza.