Assurance scolaire et skate : mon enfant est-il assuré ?
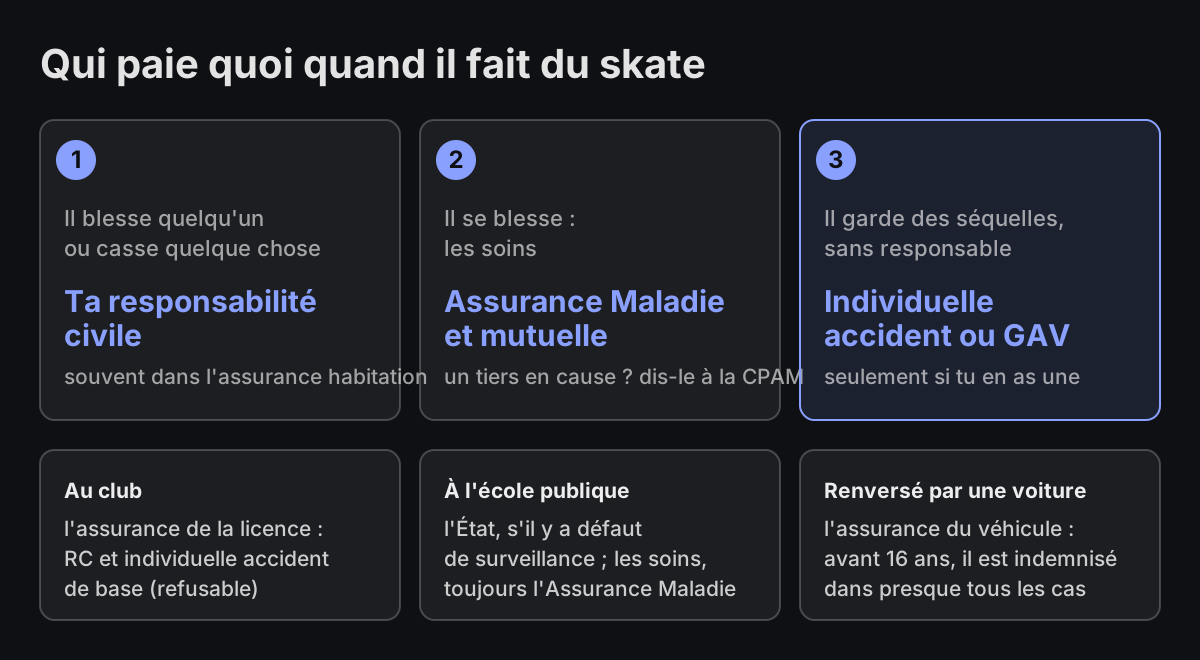
Le plus souvent oui, mais pas par une seule assurance, et pas forcément par l'assurance scolaire, qui n'est d'ailleurs pas obligatoire. S'il blesse quelqu'un ou abîme une voiture en skate, c'est ta responsabilité civile qui paie, le plus souvent déjà comprise dans ton assurance habitation. S'il se blesse, l'Assurance Maladie et ta mutuelle remboursent les soins. Et pour des séquelles durables après une chute au skatepark, seule une garantie individuelle accident (celle d'une assurance scolaire « extrascolaire » ou d'une licence de club) ou une garantie des accidents de la vie l'indemnise, si tu en as une. Voici ce que couvre chaque contrat, ce que disent les textes en 2026 et quoi faire après une chute.
Qu'est-ce que l'assurance scolaire ?
C'est un contrat qui réunit deux garanties. Le ministère de l'Éducation nationale les décrit ainsi : elle couvre les dommages que l'élève « pourrait causer à des tiers » (c'est la responsabilité civile) et ceux « qu'il pourrait subir » (c'est l'assurance individuelle, notamment pour les accidents corporels). Tu la prends auprès de ton assureur ou par une association de parents d'élèves, qui en propose à la rentrée.
Si tu as déjà une assurance multirisque habitation, le ministère conseille de vérifier avec ton assureur ce qu'elle couvre dans les cadres scolaire et périscolaire, et de lui demander la réponse par écrit. C'est le bon réflexe : la partie responsabilité civile, tu l'as souvent déjà (on y revient plus bas) ; la partie individuelle accident, c'est elle qu'il faut chercher.
L'assurance scolaire est-elle obligatoire ?
Non. Dans sa mise à jour du 16 septembre 2026, la page du ministère est nette : « L'assurance scolaire est facultative que les activités scolaires soient obligatoires ou facultatives. » Elle reste « vivement recommandée ».
Tu as peut-être lu le contraire, et c'était vrai jusqu'à récemment : on ne pouvait pas l'exiger pour les activités obligatoires (les cours, les sorties pendant le temps scolaire), mais on pouvait le faire pour les activités facultatives, comme une sortie qui déborde des horaires ou un voyage avec nuitées. Les guides des sorties et voyages scolaires publiés par le ministère en décembre 2025, pour le premier et le second degré, ont changé la règle : « Lors d'une sortie scolaire (obligatoire ou facultative), la présentation d'une attestation d'assurance ne peut être exigée. » Beaucoup de pages en ligne disent encore l'inverse.
Si l'école te demande une attestation à la rentrée, tu n'es donc pas obligé de la fournir, mais l'assurance reste utile, pour les raisons qui suivent. Ces textes visent les écoles, collèges et lycées publics ; dans le privé, renseigne-toi auprès de l'établissement.
Que couvre l'assurance scolaire en dehors de l'école ?
C'est la question qui compte pour le skate, parce que le skatepark, c'est le mercredi, le week-end et les vacances. Tout dépend du contrat :
- Une formule limitée au scolaire couvre le temps passé à l'école, les activités organisées par l'établissement et, selon les contrats, le trajet. La session du samedi au skatepark n'y est pas.
- Une formule scolaire et extrascolaire couvre aussi la vie de tous les jours, souvent toute l'année, vacances comprises. C'est elle qui peut indemniser une chute au skatepark.
Pour choisir un contrat, ou relire celui que tu as, cherche dans les conditions générales :
- si les accidents en dehors du temps scolaire sont couverts, y compris pendant les vacances ;
- si des sports sont exclus, ou la pratique en compétition : certains contrats excluent les sports qu'ils jugent dangereux ;
- ce que paie la garantie individuelle accident : frais de soins restés à ta charge, capital en cas d'invalidité, et à partir de quel taux ;
- les plafonds et les franchises.
La partie responsabilité civile d'une assurance scolaire fait souvent doublon avec celle de ton assurance habitation. Ce qu'elle t'apporte vraiment, c'est l'individuelle accident.
S'il blesse quelqu'un ou casse quelque chose : ta responsabilité civile
Une planche qui file après une chute et raye une voiture garée, une collision avec un passant sur le trottoir, un autre enfant renversé au skatepark : c'est un dommage causé à un tiers, et en France ce sont les parents qui en répondent. L'article 1242 du Code civil (l'ancien article 1384), dans sa version en vigueur depuis le 25 juin 2025, dit que les parents, « en tant qu'ils exercent l'autorité parentale, sont, de plein droit, solidairement responsables du dommage causé par leurs enfants mineurs ».
« De plein droit » veut dire que tu es responsable même si tu n'as commis aucune faute de surveillance. Depuis l'arrêt Bertrand (Cour de cassation, 2e chambre civile, 19 février 1997), seule la force majeure ou la faute de la victime peut t'en exonérer. Et, comme l'a jugé l'assemblée plénière de la Cour de cassation le 13 décembre 2002, il n'est même pas nécessaire que le geste de l'enfant soit fautif : il suffit qu'il ait causé le dommage. Il n'y a pas non plus d'âge en dessous duquel l'enfant « ne compte pas » : la planche d'un enfant de six ans qui part dans une vitrine engage ses parents. Enfin, la loi du 23 juin 2025 a supprimé la condition que l'enfant « habite avec eux » : les deux parents qui exercent l'autorité parentale en répondent, sauf si l'enfant a été confié à un tiers par une décision administrative ou judiciaire.
L'assurance qui paie : la responsabilité civile vie privée
C'est à ça que sert la responsabilité civile vie privée, qu'on appelle aussi « chef de famille ». Elle fait généralement partie de l'assurance multirisque habitation et couvre les dommages causés à des tiers par toi, ton conjoint et tes enfants. Service-public.fr donne l'exemple type : « Votre enfant casse les lunettes d'un camarade. » Deux limites communes à tous les assureurs :
- elle ne couvre pas les dommages causés à tes proches : si ton fils blesse sa sœur avec son skate, ta responsabilité civile ne joue pas ;
- elle ne couvre pas un dommage causé intentionnellement.
Si tu n'as pas d'assurance habitation à ton nom, parce que tu es hébergé par exemple, vérifie que ta responsabilité civile est couverte ailleurs : c'est là que la partie RC d'une assurance scolaire extrascolaire, ou un contrat de responsabilité civile seul, prend tout son sens.
Sur le trottoir, il est piéton
Sur un skate sans moteur, ton enfant est considéré comme un piéton, rappelle service-public.fr : il roule sur le trottoir, pas sur la chaussée. S'il est renversé par une voiture, c'est la loi du 5 juillet 1985, dite loi Badinter, qui s'applique, et elle protège très bien les enfants : les victimes non conductrices de moins de seize ans « sont, dans tous les cas, indemnisées des dommages résultant des atteintes à leur personne » (article 3), sauf si elles ont volontairement recherché le dommage. C'est l'assurance du véhicule qui paie. À partir de seize ans, seule une faute inexcusable, cause exclusive de l'accident, peut priver la victime de son indemnisation, et les juges la retiennent rarement. En décembre 2023, la Cour de cassation a refusé de la retenir contre un skateur de 18 ans, mort après avoir été heurté par une voiture au carrefour en bas d'une rue en forte pente qu'il descendait sans frein ni protection : la cour d'appel avait débouté sa famille, et son arrêt a été cassé sur ce point (2e chambre civile, 21 décembre 2023, n° 22-18.480).
S'il se blesse : qui rembourse quoi
Les soins : Assurance Maladie et mutuelle
Plâtre, radio, kiné : les soins sont remboursés par l'Assurance Maladie comme pour n'importe quelle blessure, et ta complémentaire santé complète selon ton contrat. Peu importe que la chute soit « de sa faute ».
Si quelqu'un d'autre est en cause (un autre skateur qui le percute, une voiture, une chute dans un lieu mal entretenu), tu dois le déclarer à ta caisse primaire : c'est le recours contre tiers. L'Assurance Maladie cite expressément les accidents « sportif ou de loisir ». Tes remboursements ne changent pas, mais la caisse se fait rembourser par le responsable ou son assureur. La déclaration se fait depuis ton compte ameli, sur demarche.numerique.gouv.fr, au 36 46 ou par courrier avec le formulaire Cerfa n° 16341*01, sans délai maximum. Dis-le aussi au médecin et au pharmacien : ils cochent la case « Accident causé par un tiers » sur la feuille de soins.
Les séquelles : individuelle accident ou garantie des accidents de la vie
Ce que l'Assurance Maladie ne paie pas, ce sont les conséquences durables d'un accident : une cicatrice visible, une articulation qui ne retrouve pas toute sa mobilité, une invalidité. Quand personne n'est responsable, et c'est le cas de la plupart des chutes au skatepark, deux sortes de contrats peuvent indemniser :
- la garantie individuelle accident d'une assurance scolaire extrascolaire ou d'une licence de club, qui verse les montants prévus au contrat ;
- la garantie des accidents de la vie (GAV), un contrat facultatif qui couvre le souscripteur et, selon le contrat, les membres de son foyer, y compris pour les « accidents de loisirs ou sportifs ». Elle indemnise les préjudices (souffrances, incapacité permanente, préjudice esthétique…) à partir d'un seuil d'invalidité fixé par le contrat et évalué par un médecin expert. Pour les contrats labellisés GAV, service-public.fr cite un seuil de 30 %, et une blessure sans séquelles importantes peut n'ouvrir droit à rien.
Faut-il en prendre une parce que ton enfant fait du skate ? Ça dépend de votre situation, et aucun article de blog ne peut trancher à ta place ; nous ne recommandons aucun assureur. Si tu compares, regarde trois lignes : le seuil d'intervention, la liste des exclusions (certains contrats excluent des sports jugés dangereux) et les plafonds. Et on n'est jamais indemnisé deux fois pour le même préjudice : ce que versent la Sécurité sociale et la mutuelle est déduit.
Au club, en cours ou en stage : l'assurance de la licence
Dans un club affilié à la Fédération française de roller et skateboard (FFRS), la licence comprend une assurance en responsabilité civile, obligatoire, et une garantie individuelle accident de base, que tu peux refuser en cochant une case, auquel cas tu renonces à toute indemnisation à ce titre. Des options plus complètes existent. Le détail et les montants de la saison 2026-2027 sont dans notre article sur la licence de skate en France. Le code du sport oblige d'ailleurs clubs et fédérations à t'informer de l'intérêt de souscrire une garantie couvrant les dommages corporels (article L321-4). Pour un stage ou une initiation sans licence, les clubs peuvent prendre une assurance à la journée.
Demande au club si la garantie de la licence joue aussi quand ton enfant roule seul, en dehors des séances. Et une école privée ou un coach indépendant n'a pas de licence à te proposer : demande-lui ce que couvre son assurance, et si elle protège les élèves ou seulement sa propre responsabilité. Les autres questions à poser sont dans comment choisir une école de skate.
À l'école, en sortie ou en centre de loisirs
Dans l'enseignement public, si un accident survient pendant que les élèves sont sous la surveillance d'un enseignant et qu'on reproche un défaut de surveillance, ce n'est pas l'enseignant qu'on poursuit : la responsabilité de l'État « est substituée » à la sienne, et l'action se prescrit par trois ans (article L911-4 du code de l'éducation). Les soins, eux, passent comme d'habitude par l'Assurance Maladie. L'assurance scolaire sert alors pour ce que ton enfant cause à d'autres (sa responsabilité civile) ou subit sans que personne soit responsable (son individuelle accident).
Dans un accueil collectif de mineurs déclaré (accueil de loisirs, séjour de vacances), l'organisateur doit être assuré en responsabilité civile, pour lui, son personnel et les participants, et il doit t'informer de ton intérêt à souscrire une assurance couvrant les dommages corporels de ton enfant (article L227-5 du code de l'action sociale et des familles). Si ton collège ou ta maison des jeunes prépare un atelier autour du skate, on explique comment l'organiser dans atelier skate au collège ou en maison des jeunes.
Après une chute : que faire, dans l'ordre
- Soigne d'abord. Après un choc à la tête, une perte de connaissance ou une douleur qui ne passe pas, appelle le 15 ou le 112. Le médecin rédige un certificat qui décrit les blessures : garde-le, c'est la première pièce que te demandera un assureur.
- Note ce qui s'est passé : lieu, heure, témoins, photos (un module cassé, un trou dans la chaussée) et, si un autre skateur ou un conducteur est en cause, son nom et son assureur.
- Déclare le sinistre à ton assureur dans le délai prévu au contrat, qui ne peut pas être inférieur à cinq jours ouvrés (article L113-2 du code des assurances). Un retard ne peut t'être opposé que s'il a causé un préjudice à l'assureur.
- Si un tiers est en cause, déclare-le aussi à ta caisse d'Assurance Maladie (recours contre tiers).
- Si c'est ton enfant qui a causé le dommage, déclare-le à l'assureur de ta responsabilité civile et ne règle rien de ta poche avant : c'est à lui d'examiner la demande et d'indemniser.
- Si c'est arrivé au club, préviens le club : la déclaration à l'assureur de la fédération se fait dans les dix jours.
- Remplace le casque s'il a pris le choc, même s'il paraît intact. On explique pourquoi dans casque de skate pour enfant : la norme EN 1078.
Check-list pour les parents
- Ton assurance habitation comprend une responsabilité civile vie privée qui couvre tes enfants
- Ton enfant a une garantie individuelle accident valable en dehors de l'école (assurance scolaire extrascolaire, licence ou autre contrat)
- Le skate, ou la compétition, ne figure pas dans les exclusions de vos contrats
- Tu sais à partir de quel taux d'invalidité ta GAV ou ton individuelle accident indemnise
- Au club, tu as choisi en connaissance de cause d'accepter ou de refuser la garantie individuelle accident de la licence
- Ton enfant sait qu'en skate il roule sur le trottoir, comme un piéton
- Il porte un casque aux normes, et vous savez quand le changer
- Tu as noté le numéro de ton assureur et celui de l'Assurance Maladie (36 46)
Et la planche ?
Aucune de ces assurances ne paie une planche qui casse en tombant : c'est de l'usure, et une planche de skate finit toujours par casser. Si c'est un autre skateur qui l'a abîmée, c'est un dommage causé par un tiers, donc l'affaire de sa responsabilité civile. Ce que coûte une année de skate, matériel compris, est dans combien coûte le skate pour un enfant. Et quand vient le moment d'une planche neuve, elle peut porter sa photo, son prénom ou son dessin : dans l'éditeur, tu la vois sur la planche avant de commander. Elle coûte 89 €, plus 15 € de livraison par commande en France métropolitaine, et elle se monte pour rouler comme n'importe quelle planche de skateshop.
Questions fréquentes
L'assurance scolaire est-elle obligatoire en 2026 ?
Non. Selon le ministère de l'Éducation nationale (page mise à jour le 16 septembre 2026), elle est facultative, que les activités soient obligatoires ou facultatives, et depuis les guides des sorties scolaires de décembre 2025 une attestation d'assurance ne peut pas être exigée, même pour une sortie facultative. Elle reste vivement recommandée.
L'assurance scolaire couvre-t-elle le skate en dehors de l'école ?
Seulement si c'est une formule scolaire et extrascolaire, qui couvre la vie de tous les jours, souvent toute l'année. Une formule limitée au scolaire ne couvre pas le skatepark du week-end. Vérifie aussi que le skate ou la compétition ne figure pas dans les exclusions, et ce que paie la garantie individuelle accident.
Qui paie si mon enfant blesse quelqu'un avec son skate ?
Toi, en tant que parent : selon l'article 1242 du Code civil, les parents sont responsables de plein droit des dommages causés par leurs enfants mineurs, même sans faute de leur part. C'est ta responsabilité civile vie privée, généralement comprise dans l'assurance habitation, qui indemnise la victime. Elle ne couvre pas les dommages causés à tes proches ni les dommages intentionnels.
Mon assurance habitation suffit-elle quand mon enfant fait du skate ?
Pour les dommages qu'il cause à d'autres, souvent oui, si elle comprend une responsabilité civile vie privée. Pour ses propres blessures, non : l'Assurance Maladie et la mutuelle paient les soins, mais les séquelles durables d'une chute sans responsable ne sont indemnisées que par une garantie individuelle accident ou une garantie des accidents de la vie.
Faut-il une garantie des accidents de la vie pour un enfant qui fait du skate ?
Ce n'est pas obligatoire et cela dépend de votre situation. La GAV indemnise les séquelles d'un accident de loisir ou de sport sans responsable, mais seulement au-delà d'un seuil d'invalidité fixé par le contrat, service-public.fr cite 30 % pour les contrats labellisés GAV. Compare le seuil, les exclusions et les plafonds.
Sources
Ministère de l'Éducation nationale : Les assurances scolaires (mise à jour du 16 septembre 2026) et guides relatifs à l'organisation des sorties et voyages scolaires de décembre 2025, fiche 10, premier degré et second degré. Légifrance : Code civil, article 1242 ; Cour de cassation, 2e chambre civile, 19 février 1997, n° 94-21.111 (arrêt Bertrand) et assemblée plénière, 13 décembre 2002, n° 00-13.787 ; loi n° 85-677 du 5 juillet 1985, article 3 ; code des assurances, article L113-2 ; code du sport, article L321-4 ; code de l'éducation, article L911-4 ; code de l'action sociale et des familles, article L227-5 ; Cour de cassation, 2e chambre civile, 21 décembre 2023, n° 22-18.480. Service-public.fr : la garantie responsabilité civile de l'assurance habitation (vérifié le 5 décembre 2025), accident de la vie courante et garantie accidents de la vie (vérifié le 10 avril 2026) et circulation à rollers ou skateboard (vérifié le 11 août 2026). Assurance Maladie : recours contre tiers (4 juin 2026). Consultés le 27 septembre 2026. Cet article est une information générale, pas un conseil juridique ni d'assurance : ce qui vaut pour toi est écrit dans ton contrat.